Domain bier-fans.de kaufen?
Wir ziehen mit dem Projekt
bier-fans.de um.
Sind Sie am Kauf der Domain
bier-fans.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bier-fans.de kaufen?
Was sind die charakteristischen Aromen und Geschmacksnoten, die Hopfen beim Brauen von Bier hinzufügt?
Hopfen fügt dem Bier Bitterkeit, Aromen und Geschmacksnoten hinzu. Zu den charakteristischen Aromen gehören Zitrusfrüchte, Blumen, Kräuter und Gewürze. Die Geschmacksnoten reichen von fruchtig über würzig bis hin zu harzig. **
Kann man Fachbücher von der Steuer absetzen?
Kann man Fachbücher von der Steuer absetzen? Ja, unter bestimmten Bedingungen können Fachbücher als Werbungskosten oder Betriebsausgaben steuerlich geltend gemacht werden. Voraussetzung ist, dass die Bücher beruflich genutzt werden und einen direkten Bezug zur ausgeübten Tätigkeit haben. Es ist wichtig, die entsprechenden Belege aufzubewahren und die Ausgaben in der Steuererklärung anzugeben. Es empfiehlt sich, im Zweifelsfall einen Steuerberater oder das Finanzamt zu konsultieren, um sicherzustellen, dass die Absetzbarkeit der Fachbücher korrekt erfolgt. **

Ähnliche Suchbegriffe für Die-Organschaft-Fachbücher-von
Top-Angebote
Produkte zum Begriff Die-Organschaft-Fachbücher-von:
-
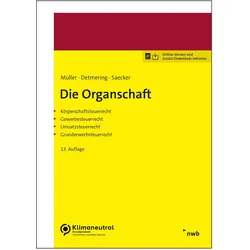
Müller, Thomas: Die OrganschaftDie Organschaft , ¿Ihr Praxiswissen zu Besteuerung der Organschaft. Die Organschaft ist ein wichtiges Instrument der unternehmerischen Gestaltung. Die Begründung einer Organschaft führt dazu, dass ertragsteuerlich mehrere zivilrechtlich selbstständige Unternehmen wie ein einziges Steuersubjekt behandelt werden und so auch Verluste eines beteiligten Unternehmens im Organkreis ausgeglichen werden können. Das vorliegende Werk stellt alle wesentlichen Aspekte der Organschaft, - Voraussetzungen, - Rechtsfolgen - Vor- und Nachteile im Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer- und Grunderwerbsteuerrecht topaktuell und praxisnah dar. Zahlreiche Besipiele und Handlungsempfehlungen erläutern die schwierige Materie. Die 13. Auflage berücksichtigt neben der aktuellen Rechtsprechung insbesondere die Änderungen durch das Kreditzweitmarktförderungsgesetz und das Wachstumschancengesetz.¿ Rechtsstand ist der 30.4.2024.¿ Inhaltsverzeichnis: Einführung. A. Die Organschaft im Körperschaftsteuerrecht. I. Grundlegung. II. Die Voraussetzungen der Organschaft im Körperschaftsteuerrecht (der Tatbestand der §§ 14 bis 19 KStG). III. Die Rechtswirkung der Organschaft im Körperschaftsteuerrecht (Rechtsfolgen der §§ 14 bis 19 KStG). IV. Sondertatbestände. V. Die steuerlichen Folgen des anfänglichens Fehlens oder des späteren Wegfalls eines Tatbestandmerkmals der körperschaftsteuerlichen Organschaft. VI. Das steuerliche Einlagekonto (§ 27 KStG), das Körperschaftsteuerguthaben (§ 37 KStG) und der Körperschaftsteuererhöhungsbetrag (§ 38 KStG). B. Die Organschaft im Gewerbesteuerrecht. I. Grundlegung. II. Die Voraussetzungen der Organschaft im Gewerbsteuerrecht (der Tatbestand des § 2 Abs. 2 Satz 2 GewStG). III. Die Rechtswirkungen der Organschaft im Gewerbesteuerrecht (die Rechtsfolgen des § 2 Abs. 2 Satz 2 GewStG). C. Die Organschaft im Umsatzsteuerrecht. I. Grundlagen zur umsatzsteuerlichen Orangschaft. II. Die Voraussetzungen der Organschaft im deutschen Umsatzsteuerrecht. III. Die Rechtswirkungen der Organschaft im Umsatzsteuerrecht. IV. Beginn und Beendigung der Organschaft. V. Verfahren. VI. Vor- und Nachteile der Organschaft im Mehrwertsteuersystem. D. Die Organschaft im Grunderwerbsteuerrecht. I. Grundlegung. II. Bezug der Organschaft zur Anteilsvereinigung. III. Verhältnis zu § 1 ABs. 3 Nr. 3 und 4 GrEStG. IV. Verhältnis zu § 6a GrEStG. V. Die Voraussetzungen der Organschaft im Grunderwerbsteuerrecht. VI. Die Rechtswirkungen der Organschaft im Grunderwerbsteuerrecht. E. Rechtsmaterialien und Online-Zusatzinhalte. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13. Auflage, Erscheinungsjahr: 202410, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Müller, Thomas~Detmering, Marcel~Lieber, Bettina, Edition: NED, Auflage: 24013, Auflage/Ausgabe: 13. Auflage, Seitenzahl/Blattzahl: 600, Keyword: Besteuerung; Unternehmensteuer; Körperschaftsteuer; Gewerbesteuer; Umsatzsteuer; Grunderwerbsteuer; Organgesellschaft; Organträger; gewerbesteuerrechtliche Organschaft; körperschaftsteuerrechtliche Organschaft; umsatzsteuerliche Organschaft; ertragsteuerliche Organschaft; Definition Organschaft; Gewinnabführungsvertrag, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungswesen~Steuergesetz~Steuerrecht - Steuergesetz~Umsatzsteuerrecht - UStG~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Rechnungswesen~Lokale Steuern, Abgaben, Preise im öffentlichen Sektor~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 597 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 852, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch der Organschaft, Fachbücher von Oliver Rode, Carsten Pohl, Norbert SchneiderDas Handbuch der Organschaft bietet eine umfassende Analyse der steuerlichen Aspekte von Organschaften, die für verbundene Unternehmen von zentraler Bedeutung sind. Es erläutert die rechtlichen Rahmenbedingungen und die steuerlichen Konsequenzen, die sich aus der engen gesellschaftsrechtlichen Verbindung zwischen Mutter- und Tochtergesellschaft ergeben. Das Buch behandelt sowohl die ertragsteuerliche Organschaft, die Vorteile beim Ausgleich von Gewinnen und Verlusten bietet, als auch die umsatzsteuerliche Organschaft, die durch aktuelle Rechtsprechungen des BFH und EuGH beeinflusst wurde. Zudem werden grunderwerbsteuerliche Aspekte und die Herausforderungen bei der Gestaltung von Organschaften thematisiert. Anfängerinnen und Anfänger finden hier einen klaren Einstieg, während erfahrene Praktikerinnen und Praktiker Lösungen für komplexe Fragestellungen erhalten. Die einzelnen Kapitel decken wichtige Themen ab, darunter die Folgen verunglückter Organschaften, verfassungs- und unionsrechtliche Aspekte sowie grenzüberschreitende Fragestellungen.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ueli Brauen, Fachbücher von Ueli BrauenSeit meiner Kindheit zeichne und skizziere ich und ich denke dauernd an meine Projekte, schreibt der Lausanner Architekt Ueli Brauen im Vorwort zu dieser kleinformatigen Skizzensammlung. Tatsächlich finden wir hier einen Kosmos von Gedanken, Bildern und Bildgedanken, die den Betrachter fesseln und den Architekten darin ebenso wie den Forscher und Entdecker erkennen lassen.35,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wirkt sich die Zugabe von Hefe auf die Gärung von Teig oder Bier aus? Wer hat Tipps zur Herstellung von selbstgemachter Hefe?
Die Zugabe von Hefe beschleunigt die Gärung von Teig oder Bier, da die Hefe die Zucker in Alkohol und Kohlendioxid umwandelt. Tipps zur Herstellung von selbstgemachter Hefe sind, Wasser, Zucker und Mehl zu vermischen und an einem warmen Ort für einige Tage stehen zu lassen, bis sich Bläschen bilden. Es ist auch möglich, Hefe aus Früchten wie Äpfeln oder Trauben zu gewinnen, indem man diese zermatscht und ebenfalls an einem warmen Ort fermentieren lässt. **
-
Welches Malz für Pils?
Welches Malz für Pils? Pilsner-Brauer verwenden in der Regel helles Malz, wie z.B. Pilsner Malz oder Pale Malz, um die helle Farbe und den leichten Geschmack des Bieres zu erreichen. Diese Malzsorten sorgen für eine ausgewogene Malznote und eine angenehme Süße im Pils. Dunklere Malzsorten wie Wiener Malz oder Münchner Malz können ebenfalls verwendet werden, um dem Pils eine etwas kräftigere Malznote zu verleihen. Letztendlich hängt die Wahl des Malzes für ein Pils jedoch von den individuellen Vorlieben des Brauers und dem gewünschten Endprodukt ab. **
-
Wie beeinflusst die Temperatur den Gärungsprozess von Bier? Welche Rolle spielt Hefe bei der Gärung von Wein?
Die Temperatur beeinflusst den Gärungsprozess von Bier, da sie das Wachstum und die Aktivität der Hefe beeinflusst. Eine zu hohe Temperatur kann zu unerwünschten Aromen führen, während eine zu niedrige Temperatur die Gärung verlangsamen kann. Bei der Gärung von Wein spielt Hefe eine entscheidende Rolle, da sie den Zucker im Traubensaft in Alkohol umwandelt und somit den Wein entstehen lässt. **
-
Wie wird Hefe in der Herstellung von Brot und Bier verwendet? Warum ist Hefe für die Gärung von Teig und Getränken wichtig?
Hefe wird in der Herstellung von Brot und Bier als Triebmittel verwendet, um den Teig aufgehen zu lassen und Alkohol zu produzieren. Hefe wandelt Zucker in Alkohol und Kohlendioxid um, was den Teig aufgehen lässt und dem Bier seinen Alkoholgehalt verleiht. Ohne Hefe würde der Teig nicht aufgehen und das Bier nicht gären. **


Wie können Fachbücher zur Vertiefung von Fachwissen genutzt werden?
Fachbücher können genutzt werden, um spezifische Themen detaillierter zu verstehen und zu vertiefen. Sie bieten fundierte Informationen, Analysen und Fallstudien, die das Fachwissen erweitern können. Durch das Lesen von Fachbüchern können Experten ihr Wissen aktualisieren und neue Perspektiven gewinnen. **
Welche Fachbücher sind für Sektionsassistentinnen empfehlenswert?
Für Sektionsassistentinnen sind folgende Fachbücher empfehlenswert: "Grundlagen der Sektionstechnik" von Peter C. Nowak, "Sektionstechnik in der Pathologie" von Ralf J. Rieker und "Sektionstechnik: Präparationstechnik, Konservierung und Färbungstechniken" von Wolfgang Otto. Diese Bücher bieten einen umfassenden Überblick über die Sektionstechnik und sind speziell auf die Bedürfnisse von Sektionsassistentinnen zugeschnitten. **
Top-Angebote
Produkte zum Begriff Die-Organschaft-Fachbücher-von:
-
Die Organschaft, Fachbücher von Christian Saecker, Marcel Detmering, Thomas Müller"Die Organschaft" ist ein umfassendes Fachbuch, das sich mit der Besteuerung der Organschaft beschäftigt, einem bedeutenden Instrument der unternehmerischen Gestaltung. Die Begründung einer Organschaft ermöglicht es, mehrere zivilrechtlich selbstständige Unternehmen ertragsteuerlich als ein einziges Steuersubjekt zu behandeln. Dies führt dazu, dass Verluste innerhalb des Organkreises ausgeglichen werden können. Die 13. Auflage des Werkes bietet eine detaillierte und praxisnahe Darstellung aller wesentlichen Aspekte der Organschaft, einschliesslich der Voraussetzungen, Rechtsfolgen sowie der Vor- und Nachteile im Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer- und Grunderwerbsteuerrecht. Zahlreiche Beispiele und Handlungsempfehlungen erleichtern das Verständnis dieser komplexen Materie. Die aktuelle Auflage berücksichtigt die neuesten Entwicklungen in der Rechtsprechung sowie relevante Änderungen durch das Kreditzweitmarktförderungsgesetz und das Wachstumschancengesetz, wobei der Rechtsstand auf den 30. April 2024 datiert ist.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grenzüberschreitende Organschaft. Die Unionsrechtskonformität der deutschen Organschaft im europäischen Binnenmarkt, Taschenbuch von Vanessa Steinert,Grenzüberschreitende Organschaft. Die Unionsrechtskonformität Der Deutschen Organschaft Im Europäischen Binnenmarkt, Taschenbuch Von Vanessa Steinert, Grin, 978-3-389-06340-8, Seitenanzahl: 10047,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Müller, Thomas: Die OrganschaftDie Organschaft , ¿Ihr Praxiswissen zu Besteuerung der Organschaft. Die Organschaft ist ein wichtiges Instrument der unternehmerischen Gestaltung. Die Begründung einer Organschaft führt dazu, dass ertragsteuerlich mehrere zivilrechtlich selbstständige Unternehmen wie ein einziges Steuersubjekt behandelt werden und so auch Verluste eines beteiligten Unternehmens im Organkreis ausgeglichen werden können. Das vorliegende Werk stellt alle wesentlichen Aspekte der Organschaft, - Voraussetzungen, - Rechtsfolgen - Vor- und Nachteile im Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer- und Grunderwerbsteuerrecht topaktuell und praxisnah dar. Zahlreiche Besipiele und Handlungsempfehlungen erläutern die schwierige Materie. Die 13. Auflage berücksichtigt neben der aktuellen Rechtsprechung insbesondere die Änderungen durch das Kreditzweitmarktförderungsgesetz und das Wachstumschancengesetz.¿ Rechtsstand ist der 30.4.2024.¿ Inhaltsverzeichnis: Einführung. A. Die Organschaft im Körperschaftsteuerrecht. I. Grundlegung. II. Die Voraussetzungen der Organschaft im Körperschaftsteuerrecht (der Tatbestand der §§ 14 bis 19 KStG). III. Die Rechtswirkung der Organschaft im Körperschaftsteuerrecht (Rechtsfolgen der §§ 14 bis 19 KStG). IV. Sondertatbestände. V. Die steuerlichen Folgen des anfänglichens Fehlens oder des späteren Wegfalls eines Tatbestandmerkmals der körperschaftsteuerlichen Organschaft. VI. Das steuerliche Einlagekonto (§ 27 KStG), das Körperschaftsteuerguthaben (§ 37 KStG) und der Körperschaftsteuererhöhungsbetrag (§ 38 KStG). B. Die Organschaft im Gewerbesteuerrecht. I. Grundlegung. II. Die Voraussetzungen der Organschaft im Gewerbsteuerrecht (der Tatbestand des § 2 Abs. 2 Satz 2 GewStG). III. Die Rechtswirkungen der Organschaft im Gewerbesteuerrecht (die Rechtsfolgen des § 2 Abs. 2 Satz 2 GewStG). C. Die Organschaft im Umsatzsteuerrecht. I. Grundlagen zur umsatzsteuerlichen Orangschaft. II. Die Voraussetzungen der Organschaft im deutschen Umsatzsteuerrecht. III. Die Rechtswirkungen der Organschaft im Umsatzsteuerrecht. IV. Beginn und Beendigung der Organschaft. V. Verfahren. VI. Vor- und Nachteile der Organschaft im Mehrwertsteuersystem. D. Die Organschaft im Grunderwerbsteuerrecht. I. Grundlegung. II. Bezug der Organschaft zur Anteilsvereinigung. III. Verhältnis zu § 1 ABs. 3 Nr. 3 und 4 GrEStG. IV. Verhältnis zu § 6a GrEStG. V. Die Voraussetzungen der Organschaft im Grunderwerbsteuerrecht. VI. Die Rechtswirkungen der Organschaft im Grunderwerbsteuerrecht. E. Rechtsmaterialien und Online-Zusatzinhalte. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13. Auflage, Erscheinungsjahr: 202410, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Müller, Thomas~Detmering, Marcel~Lieber, Bettina, Edition: NED, Auflage: 24013, Auflage/Ausgabe: 13. Auflage, Seitenzahl/Blattzahl: 600, Keyword: Besteuerung; Unternehmensteuer; Körperschaftsteuer; Gewerbesteuer; Umsatzsteuer; Grunderwerbsteuer; Organgesellschaft; Organträger; gewerbesteuerrechtliche Organschaft; körperschaftsteuerrechtliche Organschaft; umsatzsteuerliche Organschaft; ertragsteuerliche Organschaft; Definition Organschaft; Gewinnabführungsvertrag, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungswesen~Steuergesetz~Steuerrecht - Steuergesetz~Umsatzsteuerrecht - UStG~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Rechnungswesen~Lokale Steuern, Abgaben, Preise im öffentlichen Sektor~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 597 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 852, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die charakteristischen Aromen und Geschmacksnoten, die Hopfen beim Brauen von Bier hinzufügt?
Hopfen fügt dem Bier Bitterkeit, Aromen und Geschmacksnoten hinzu. Zu den charakteristischen Aromen gehören Zitrusfrüchte, Blumen, Kräuter und Gewürze. Die Geschmacksnoten reichen von fruchtig über würzig bis hin zu harzig. **
-
Kann man Fachbücher von der Steuer absetzen?
Kann man Fachbücher von der Steuer absetzen? Ja, unter bestimmten Bedingungen können Fachbücher als Werbungskosten oder Betriebsausgaben steuerlich geltend gemacht werden. Voraussetzung ist, dass die Bücher beruflich genutzt werden und einen direkten Bezug zur ausgeübten Tätigkeit haben. Es ist wichtig, die entsprechenden Belege aufzubewahren und die Ausgaben in der Steuererklärung anzugeben. Es empfiehlt sich, im Zweifelsfall einen Steuerberater oder das Finanzamt zu konsultieren, um sicherzustellen, dass die Absetzbarkeit der Fachbücher korrekt erfolgt. **
-
Wie wirkt sich die Zugabe von Hefe auf die Gärung von Teig oder Bier aus? Wer hat Tipps zur Herstellung von selbstgemachter Hefe?
Die Zugabe von Hefe beschleunigt die Gärung von Teig oder Bier, da die Hefe die Zucker in Alkohol und Kohlendioxid umwandelt. Tipps zur Herstellung von selbstgemachter Hefe sind, Wasser, Zucker und Mehl zu vermischen und an einem warmen Ort für einige Tage stehen zu lassen, bis sich Bläschen bilden. Es ist auch möglich, Hefe aus Früchten wie Äpfeln oder Trauben zu gewinnen, indem man diese zermatscht und ebenfalls an einem warmen Ort fermentieren lässt. **
-
Welches Malz für Pils?
Welches Malz für Pils? Pilsner-Brauer verwenden in der Regel helles Malz, wie z.B. Pilsner Malz oder Pale Malz, um die helle Farbe und den leichten Geschmack des Bieres zu erreichen. Diese Malzsorten sorgen für eine ausgewogene Malznote und eine angenehme Süße im Pils. Dunklere Malzsorten wie Wiener Malz oder Münchner Malz können ebenfalls verwendet werden, um dem Pils eine etwas kräftigere Malznote zu verleihen. Letztendlich hängt die Wahl des Malzes für ein Pils jedoch von den individuellen Vorlieben des Brauers und dem gewünschten Endprodukt ab. **
Ähnliche Suchbegriffe für Die-Organschaft-Fachbücher-von
-
Handbuch der Organschaft, Fachbücher von Oliver Rode, Carsten Pohl, Norbert SchneiderDas Handbuch der Organschaft bietet eine umfassende Analyse der steuerlichen Aspekte von Organschaften, die für verbundene Unternehmen von zentraler Bedeutung sind. Es erläutert die rechtlichen Rahmenbedingungen und die steuerlichen Konsequenzen, die sich aus der engen gesellschaftsrechtlichen Verbindung zwischen Mutter- und Tochtergesellschaft ergeben. Das Buch behandelt sowohl die ertragsteuerliche Organschaft, die Vorteile beim Ausgleich von Gewinnen und Verlusten bietet, als auch die umsatzsteuerliche Organschaft, die durch aktuelle Rechtsprechungen des BFH und EuGH beeinflusst wurde. Zudem werden grunderwerbsteuerliche Aspekte und die Herausforderungen bei der Gestaltung von Organschaften thematisiert. Anfängerinnen und Anfänger finden hier einen klaren Einstieg, während erfahrene Praktikerinnen und Praktiker Lösungen für komplexe Fragestellungen erhalten. Die einzelnen Kapitel decken wichtige Themen ab, darunter die Folgen verunglückter Organschaften, verfassungs- und unionsrechtliche Aspekte sowie grenzüberschreitende Fragestellungen.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ueli Brauen, Fachbücher von Ueli BrauenSeit meiner Kindheit zeichne und skizziere ich und ich denke dauernd an meine Projekte, schreibt der Lausanner Architekt Ueli Brauen im Vorwort zu dieser kleinformatigen Skizzensammlung. Tatsächlich finden wir hier einen Kosmos von Gedanken, Bildern und Bildgedanken, die den Betrachter fesseln und den Architekten darin ebenso wie den Forscher und Entdecker erkennen lassen.35,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Besteuerung von Übertragungsvorgängen. Die körperschaftsteuerliche Organschaft als Gestaltungsmittel, Taschenbuch von Dominik Vogt, GRIN,Die Besteuerung Von Übertragungsvorgängen. Die Körperschaftsteuerliche Organschaft Als Gestaltungsmittel, Taschenbuch Von Dominik Vogt, Grin, 978-3-346-95751-1, Seitenanzahl: 2819,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die ertragsteuerliche Organschaft bei internationalem Bezug. Diskussion um die Prämisse eines GAV innerhalb der Organschaft im Lichte derDie Ertragsteuerliche Organschaft Bei Internationalem Bezug. Diskussion Um Die Prämisse Eines Gav Innerhalb Der Organschaft Im Lichte Der Niederlassungsfreiheit, Taschenbuch Von Florian Geiser, Grin, 978-3-346-34552-3, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Temperatur den Gärungsprozess von Bier? Welche Rolle spielt Hefe bei der Gärung von Wein?
Die Temperatur beeinflusst den Gärungsprozess von Bier, da sie das Wachstum und die Aktivität der Hefe beeinflusst. Eine zu hohe Temperatur kann zu unerwünschten Aromen führen, während eine zu niedrige Temperatur die Gärung verlangsamen kann. Bei der Gärung von Wein spielt Hefe eine entscheidende Rolle, da sie den Zucker im Traubensaft in Alkohol umwandelt und somit den Wein entstehen lässt. **
-
Wie wird Hefe in der Herstellung von Brot und Bier verwendet? Warum ist Hefe für die Gärung von Teig und Getränken wichtig?
Hefe wird in der Herstellung von Brot und Bier als Triebmittel verwendet, um den Teig aufgehen zu lassen und Alkohol zu produzieren. Hefe wandelt Zucker in Alkohol und Kohlendioxid um, was den Teig aufgehen lässt und dem Bier seinen Alkoholgehalt verleiht. Ohne Hefe würde der Teig nicht aufgehen und das Bier nicht gären. **
-
Wie können Fachbücher zur Vertiefung von Fachwissen genutzt werden?
Fachbücher können genutzt werden, um spezifische Themen detaillierter zu verstehen und zu vertiefen. Sie bieten fundierte Informationen, Analysen und Fallstudien, die das Fachwissen erweitern können. Durch das Lesen von Fachbüchern können Experten ihr Wissen aktualisieren und neue Perspektiven gewinnen. **
-
Welche Fachbücher sind für Sektionsassistentinnen empfehlenswert?
Für Sektionsassistentinnen sind folgende Fachbücher empfehlenswert: "Grundlagen der Sektionstechnik" von Peter C. Nowak, "Sektionstechnik in der Pathologie" von Ralf J. Rieker und "Sektionstechnik: Präparationstechnik, Konservierung und Färbungstechniken" von Wolfgang Otto. Diese Bücher bieten einen umfassenden Überblick über die Sektionstechnik und sind speziell auf die Bedürfnisse von Sektionsassistentinnen zugeschnitten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.